Nasional
Ramai Isu Pembalut Dikenakan Pajak, Simak Aturan PPN dan Daftar Barang yang Bebas Pajak
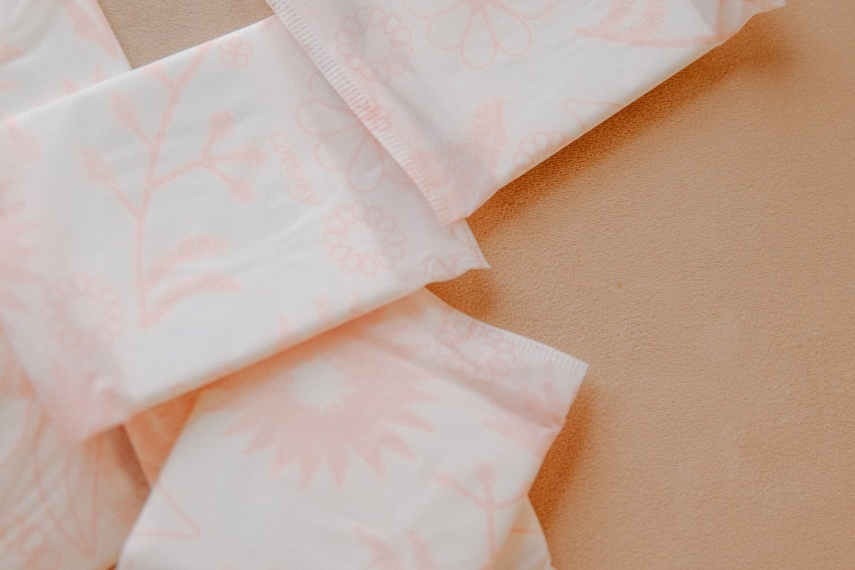
Kaltimtoday.co - Status perpajakan produk sanitasi menstruasi kembali menjadi perbincangan di media sosial. Perbincangan yang ramai di platform Threads tersebut menyoroti pembalut dan produk pelengkap kewanitaan lainnya yang masuk dalam objek pengenaan Pajak Pertambahan Nilai (PPN).
Isu ini memicu perdebatan publik terkait keadilan fiskal, perlakuan negara terhadap produk esensial harian perempuan, hingga batasan pengenaan pajak atas barang kebutuhan pokok.
Berdasarkan catatan edukasi Direktorat Jenderal Pajak (DJP), produk sanitasi menstruasi, mulai dari pembalut kain, pads, tampon, hingga menstrual cup, dikategorikan sebagai Barang Kena Pajak (BKP) komersial. Produk-produk ini tidak termasuk dalam daftar komoditas yang mendapat fasilitas pembebasan pajak.
Ketentuan Tarif dan Mekanisme PPN Terbaru
Kebijakan penghitungan PPN di Indonesia mengacu pada penyesuaian regulasi terbaru, yakni Peraturan Menteri Keuangan (PMK) Nomor 131/2024.
Dalam aturan tersebut, barang dan jasa nonmewah menggunakan Dasar Pengenaan Pajak (DPP) nilai lain sebesar 11/12 dari harga jual atau nilai impor. Dengan skema ini, tarif efektif PPN yang dibayarkan konsumen untuk barang nonmewah tetap berada di kisaran 11%, sehingga beban pajak masyarakat tetap terjaga seperti sebelumnya.
Sementara itu, barang atau jasa yang tergolong kategori mewah dikenai tarif PPN penuh sebesar 12 persen. DJP menegaskan bahwa kenaikan tarif nominal pada aturan turunan tidak otomatis membuat seluruh barang di pasaran melonjak secara merata, melainkan bergantung pada klasifikasi dan regulasi spesifik komoditas tersebut.
Barang Kebutuhan Pokok yang Bebas PPN
Pemerintah tidak memberlakukan kewajiban PPN secara pukul rata terhadap seluruh barang. Berdasarkan Peraturan Pemerintah (PP) Nomor 49 Tahun 2022, fasilitas pembebasan PPN diberikan secara eksklusif kepada kelompok barang kebutuhan pokok yang sangat dibutuhkan masyarakat luas, yang mencakup:
- Beras dan gabah
- Jagung dan sagu
- Kedelai
- Garam (beryodium maupun tidak)
- Daging segar dan olahan tertentu
- Telur tanpa pengolahan lanjutan
- Susu perah
- Buah-buahan dan sayur-sayuran
Selain komoditas pangan strategis, fasilitas serupa juga diberikan untuk layanan kesehatan medis tertentu serta jasa pendidikan nasional. Lantaran pembalut tidak tercantum dalam nomenklatur pembebasan PP 49/2022, status pajaknya tetap mengikuti ketentuan umum UU PPN.
Membedakan "Tampon Tax" dan "Pink Tax"
Dalam diskursus ekonomi dan kesetaraan gender, isu harga produk perempuan sering kali mencampuradukkan dua istilah yang memiliki makna berbeda:
- Tampon Tax: Merujuk pada instrumen kebijakan fiskal resmi negara, seperti pengenaan PPN terhadap produk sanitasi menstruasi.
- Pink Tax: Bukan merupakan pajak resmi negara, melainkan fenomena sosial-ekonomi berupa selisih harga jual produk atau jasa (seperti alat cukur, pakaian, hingga salon) yang dipasarkan khusus untuk perempuan dengan harga lebih tinggi dibanding produk uniseks. Perbedaan harga ini murni strategi penetapan harga (pricing strategy) dari produsen, bukan komponen pajak pemerintah.
[RWT]
Related Posts
- Gedung Pandurata RSUD AWS Dikebut, PUPR Kaltim Targetkan Rampung Desember 2026
- Dorong Kemandirian Warga Binaan, Pemkab Kukar Siapkan Dukungan Lahan dan Pasar Produk SAE Pastarung
- Kukar Jadi Daerah Pertama Gelar Festival Lokal Gemini Impact Awards 2026, 200 Guru Jadi Peserta
- Rudianto Amirta Dilantik Jadi Rektor Unmul, Kemendiktisaintek Minta Kampus Perkuat Kontribusi
- Bahlil Selidiki Dugaan Aktivitas Tambang Tanpa Izin di Lahan Sawit